相続税の延納とは?条件や申請方法を解説
相続税の延納とは、まとまった現金を用意することが困難な場合に、税務署の審査と許可を経て、相続税を年単位で分割して納付できる制度です。
要件を満たして延納が認められると、最長20年間にわたる分割納付が可能ですが、利用するためには一定の条件を満たす必要があります。
本記事では、相続税の延納が認められる条件と申請方法などを解説します。
延納が認められる4つの条件
相続税の延納が認められるためには、以下の4つの条件をすべて満たす必要があります。
- 納付するべき相続税額が10万円を超えている
- 相続税の納期限までに現金一括納付が困難な事情がある
- 相続税の申告期限までに延納申請書を提出できる
- 延納税額に相当する担保を提供できる
ただし、延納税額が100万円以下であり、かつ延納期間が3年以内に収まる場合には、担保を提供しなくてもよいとされるケースがあります。
相続税の延納の申請方法
相続税の延納を申請する方法を以下で確認していきます。
①延納の申請に必要な書類
延納の申請には、以下の書類が必要です。
- 延納申請書
- 金銭納付を困難とする理由書
- 担保が必要な場合、担保提供関係書類
担保として認められる財産には、不動産や国債、地方債、上場株式などがあります。
②税務署へ提出
延納申請書は、相続税の申告先と同じ所轄の税務署に提出します。
申請期限は相続税の申告期限と同様で、相続開始を知った日の翌日から10か月以内です。
申告期限を過ぎてからの申請は原則として認められないため、延納を希望する場合は申告書類と申請書類の準備を並行して進めることが重要です。
③審査と担保手続き
申請書類を提出すると、税務署による審査が行われます。
審査では、一括納付が本当に困難な状況かどうかを確認するため、資金繰りの状況や財産の内訳を示す資料を正確に準備しておきましょう。
延納が許可されると延納許可通知書が交付され、分割払いによる納税が開始されます。
延納期間と利子税の目安
延納期間と利子税の税率は、相続財産に占める不動産などの割合によって異なります。
不動産などの割合が75%以上の場合、延納期間は最長20年となり、利子税の税率は年0.5〜1.0%程度が目安となります。
一方、不動産などの割合が50%を下回る場合は原則として延納期間は最長5年に短縮され、適用される利子税率は相対的に高く設定されています。
延納を選択すると毎年利子税の負担が生じるため、申請前に分割払いによる総支払額を試算しておくことをおすすめします。
まとめ
相続税の延納を申請するためには、税額や納付困難の事情、申請期限、担保提供という4つの条件をすべて満たす必要があります。
延納期間や利子税の負担は相続財産の内訳によって異なるため、申請を検討している場合は早めに税理士へ相談することをおすすめします。
KNOWLEDGE 基礎知識とキーワード
当事務所がご提供する基礎知識と
キーワードをご紹介いたします。




MOVIES 動画で知る当事務所
事務所の想いと大切にしている姿勢を
動画でご紹介します
当事務所のサービス内容を、
アニメーションで分かりやすく解説します
PROFILE 税理士紹介
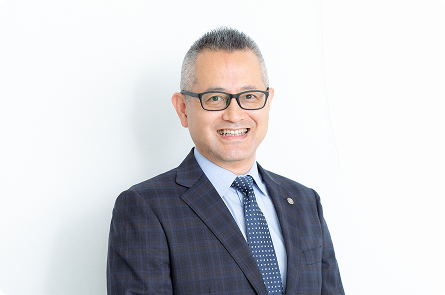
一戸 雅行いちのへ まさゆき / 代表税理士
Make your dreams real.
夢をカタチにする。
会計事務の仕事を通じてお客様の夢をサポートします。
みなさま一人ひとりに向き合い、常に求められる良きパートナーとして、
地域や社会に貢献したいと考えています。
- 所属団体
-
- 東京税理士会(登録番号130895)
- 東京都行政書士会(登録番号21081084)
- 経歴
-
- 神奈川県立七里ガ浜高等学校卒業
- 日本大学理工学部建築学科卒業
- 名古屋商科大学大学院会計ファイナンス研究科税法学コース修了(MBA)
OFFICE 事務所概要
| 事務所名 | 税理士・一戸 雅行・事務所 |
|---|---|
| 代表者 | 一戸 雅行 (いちのへ まさゆき) |
| 事務所所在地 | 〒194-0023 東京都町田市旭町1-18-24 |
| TEL/FAX | TEL:042-851-7996 / FAX:042-851-7997 |
| 営業時間 | 平日 9:00~18:00 ※事前予約で時間外対応可能です |
| 定休日 | 土日祝 ※事前予約で休日も対応可能です |